こどもNISAで積み立てたお金は、必要になったらいつでも自由に引き出せるのでしょうか。教育費の準備に使うなら、大学入学前や高校の途中で資金が必要になることもあります。制度の「非課税」という言葉だけで判断せず、いつ、何のために、どんな手続きで払い出せるのかを先に知っておくことが大切です。
2026年度の税制改正では、2027年から未成年者もNISAのつみたて投資枠を利用できる仕組みが設けられました。0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円です。払出しは年齢と目的で条件が異なります。この記事では、制度の公的資料をもとに、子どもの教育費に使う際の考え方を整理します。実際の申請条件や書類は、口座を開く金融機関の最新案内で確認してください。
まず結論:12歳になる前と後で扱いが違う
未成年者向けのつみたて投資枠では、子どもが12歳になる前は、原則としてNISA口座内の商品や関連口座の資金を払い出せません。例外は、災害で居住家屋が全壊した場合など、税務署長の確認を受ける特別な事情です。日常の学費や習い事の費用を想定した自由な引出しではありません。
子どもが12歳になった後は、教育費または生活費の支払いなど制度上の「特定事由」に使う場合、払出しの申出が可能になります。その際は親権者などが金融機関に所定の書類を提出し、子ども本人が払出しに同意したことを示す書類も必要です。「12歳を過ぎたら親だけの判断でいつでも引き出せる」という意味ではない点に注意しましょう。
| 子どもの年齢・事情 | 払出しの扱い | 確認すること |
|---|---|---|
| 12歳になる前 | 原則払出し不可。災害などの例外事由あり | 対象となる事由、税務署長の確認、金融機関の手続き |
| 12歳以降 | 教育費・生活費など特定事由で申出可能 | 使途の説明書類、親権者等の手続き、本人の同意書類 |
| 18歳になる時期 | 成人向けNISAへの移行を確認 | 年齢判定日、移行後の枠や口座管理、本人の意思 |
制度の年齢判定には、単純な誕生日だけでなく、税制上の基準日が使われる場合があります。実際に払出しを考える時は、子どもの生年月日をもとに金融機関へ確認してください。
12歳以降の払出しで押さえたい3つの条件
1. 教育費や生活費など、制度上認められた用途である
税制改正資料では、子ども本人に係る学校等の入学金・授業料その他の教育費または生活費の支払いが、対象となる事由として示されています。たとえば進学に伴う費用を考える場合、何の支払いに充てるのかを説明できるようにしておきましょう。使途が制度の範囲に当てはまるか判断に迷うときは、申請前に金融機関へ問い合わせてください。
「子どものために使うつもり」という家族内の認識だけで要件を満たすとは限りません。学校への納付書、請求書、支払予定が分かる案内など、金融機関が求める書類を確認します。申請に必要な書類や提出期限は口座を扱う会社の手続きによって案内されるため、同じ制度でも準備内容が異なる可能性があります。
2. 親権者などが手続きを行い、子どもの同意を示す
未成年者口座では、親権者などが口座管理や書類提出を行います。一方で、12歳以降の払出しでは、子ども本人の同意を得たことを示す書類を添付する取扱いが税制改正資料に記載されています。保護者だけで決めて資産を動かすのではなく、子どもに目的と金額を説明し、納得できる形で話し合うことが前提になります。
同意書の形式、本人確認の方法、親権者の範囲などは、金融機関の公式案内で確かめます。きょうだいの資産をまとめて管理している場合も、口座名義人ごとに必要書類や残高を区別しましょう。
3. 投資信託を売却して現金化するには日数がかかる
教育費の支払日が近づいてから売却を始めると、注文から受渡しまでに時間がかかり、納付期限に間に合わないことがあります。投資信託は商品ごとに注文締切時刻、約定日、受渡日が異なります。海外資産を含む商品では休業日なども影響します。売却後に金融機関の預り金口座へ移るまでの流れを、商品と口座の両方で確認してください。
値下がりしている局面では、必要な額を得るためにより多くの口数を売却することになります。売却額は購入時の金額やシミュレーターで表示された想定額と一致するとは限りません。実際の評価額を確認し、他の準備資金や支払い猶予制度も含めて検討しましょう。
教育費の支払日から逆算して準備する
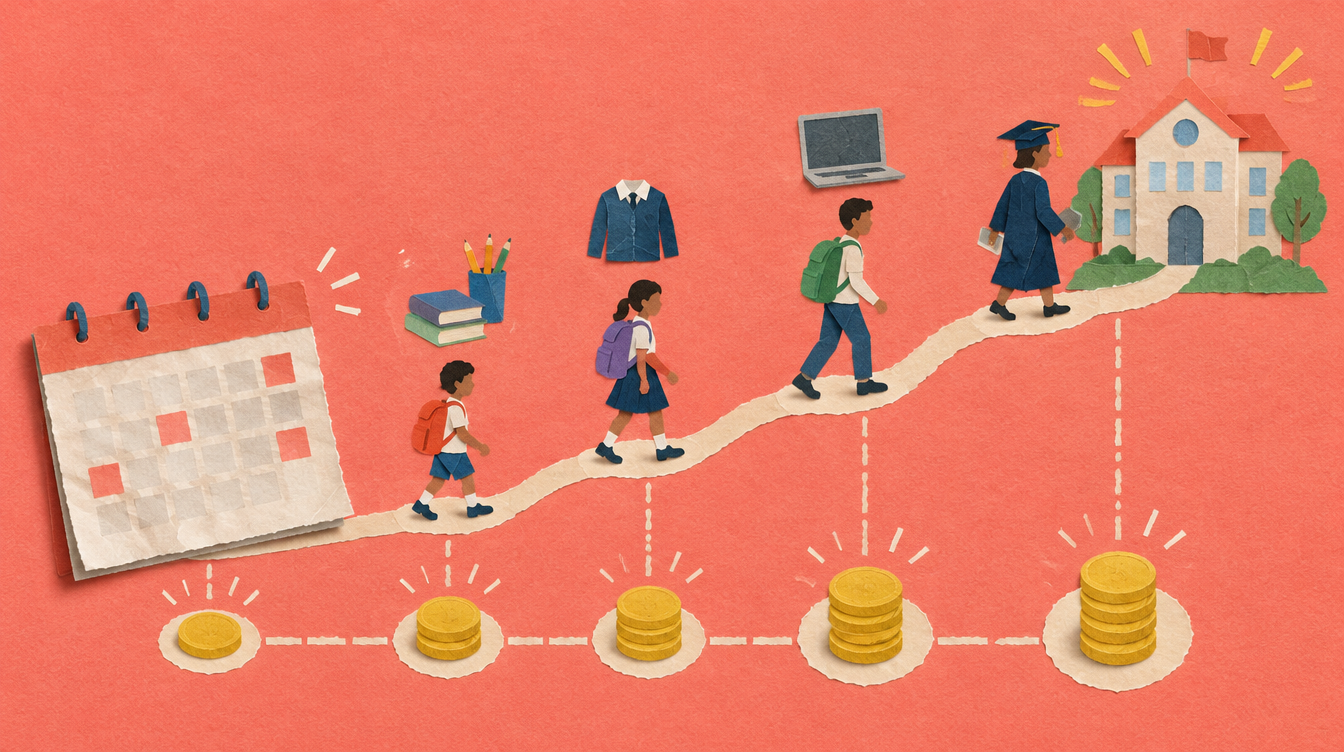
大学の入学金や前期授業料、受験料は、支払期限が決まっています。制度上の払出し要件を満たしていても、手続きや売却に時間がかかることがあります。資金の使い道が決まったら、必要額を費目ごとに分け、いつまでに現金で用意するかを書き出してみましょう。
- 学校の募集要項で金額と支払期限を確認する
- 預貯金など、すぐ使える準備資金を差し引く
- 不足額を計算し、払出しが必要な口座残高を確認する
- 売却注文から受渡しまでの商品ごとの日数を調べる
- 金融機関へ必要書類、本人同意、申請から入金までの日数を確認する
- 期限に間に合わない場合の支払猶予や他の資金手段を確認する
準備額の確認には、教育費・家計シミュレーターを使って、子どもごとの進学時期や習い事を整理できます。学校から具体的な納付額が公表されたら、試算の概算を実際の金額に置き換えてください。
| 確認項目 | 記入例 |
|---|---|
| 必要な時期 | 入学手続きの納付期限 |
| 必要な金額 | 募集要項・納付案内に記載された額 |
| すぐ使える資金 | 教育費用に取り分けた預貯金 |
| 不足額 | 必要額から準備済み資金を差し引いた額 |
| 手続きの所要時間 | 売却受渡日と金融機関の払出し日数 |
「引き出せる制度」と「元本が守られること」は別
NISAは投資で得た利益が非課税になる制度です。預金のように元本が保証される商品ではなく、投資信託の価格は市場の状況などで変動します。教育費が必要な時期に価格が下がっていれば、積み立てた額を下回る可能性があります。払い出しの条件が整っていても、希望する金額を必ず確保できるとは限りません。
使う時期が近い支出を投資だけで準備するかどうかは、家庭の家計、緊急予備資金、毎月の収支、子どもの進路によって判断が変わります。数年以内に使う費用は預貯金などで確保し、長い期間使わない余裕資金を投資に回す考え方もあります。投資する場合も、定期的に評価額と教育費の予定を見直すと、必要時期が近づいたときに選択肢を検討しやすくなります。
また、制度に反する払出しをした場合の課税上の取扱いについても、税制改正資料に定めがあります。通常の払出し要件に沿ったケースと、要件を外れるケースでは扱いが異なり、損失が出ても課税計算上の損失として扱われない場合があります。例外的な払出しを検討するときは、自己判断で売却せず、金融機関や税務の専門窓口に確認してください。
18歳に近づいたら、成人後の口座も見通す
政府の説明では、子どもが18歳に達した際には、成人後のNISA制度へ移行する仕組みが示されています。18歳前後に教育費として使う予定がある資金と、進学後も運用を続けたい資金を分けて考えましょう。成人後に本人が口座や資産をどう管理するか、いつ本人へ説明するかも、家庭で話し合っておくとスムーズです。
こどもNISAを「大学費用の専用口座」と決めつける必要はありません。教育費に充てる場合も、本人が成人後に資産形成を続ける場合も、目的と使う時期を明確にすることが大切です。積立設定、金融機関からの通知、取引履歴を保護者だけが把握するのではなく、子どもが理解できる年齢になったら少しずつ共有していく方法があります。
家庭で決めておきたいルール
- 積立を続ける金額と、家計が苦しいときの見直し基準
- 何の支払いに使う可能性があるか
- 子どもにいつ、どのように資産の状況を説明するか
- 支払期限の何か月前に売却や手続きを確認するか
- 相場下落時に預貯金、奨学金、納付猶予をどう検討するか
- 18歳以降、本人が資産を管理する方法
これらを決めておけば、いざ資金が必要になったときに、慌てて商品を売るのではなく、家計全体の中で選べる方法を比較できます。家庭の状況に合わせた積立の判断は、親のNISAとこどもNISAの使い分けも参考にしてください。
よくある質問
こどもNISAのお金は、親が自由に使えますか?
子ども名義の資産です。制度上の払出し条件に加え、本人同意や金融機関の手続きが関係します。家計の不足分を親が自由に引き出す口座として扱うのではなく、子どもの教育・生活など用途を確認してください。
12歳になる前に、塾や受験費用として使えますか?
通常の塾代や受験準備費を理由とする払出しが可能とは限りません。税制改正資料では、12歳になる前は原則払出し不可で、災害などの限られた例外が示されています。利用開始後の金融機関の正式な案内で確認してください。
必要な日に合わせて必ず現金化できますか?
いいえ。相場によって評価額が下がる可能性があるほか、売却から受渡し、払出しまでに日数を要します。期限のある教育費は、現金で確保する資金や支払い猶予の確認も含めて準備してください。
まとめ:制度の条件と家計の準備をセットで考える
2027年からの未成年者向けNISAでは、12歳になる前と後で払出しの扱いが異なります。12歳以降も、教育費や生活費など対象となる事由、親権者等による申請、子ども本人の同意を示す書類が関係します。制度の条件を満たせば、すぐ希望額が受け取れるというわけではありません。
積立資産は値下がりすることがあり、投資信託の売却から現金化まで時間もかかります。教育費の金額と納付期限を確認し、必要な時期から逆算して預貯金なども組み合わせましょう。具体的な取扱いは、制度開始後に金融機関の最新資料で確認してください。
参考資料
本記事は一般的な情報提供を目的とし、特定の金融商品や投資行動を勧めるものではありません。制度・手続きは変更される場合があります。投資には元本割れのリスクがあります。利用前に金融庁・財務省・金融機関の最新情報をご確認ください。